
Retour au blogue
Mieux comprendre
Assurance tremblement de terre : un risque sous-estimé au Québec
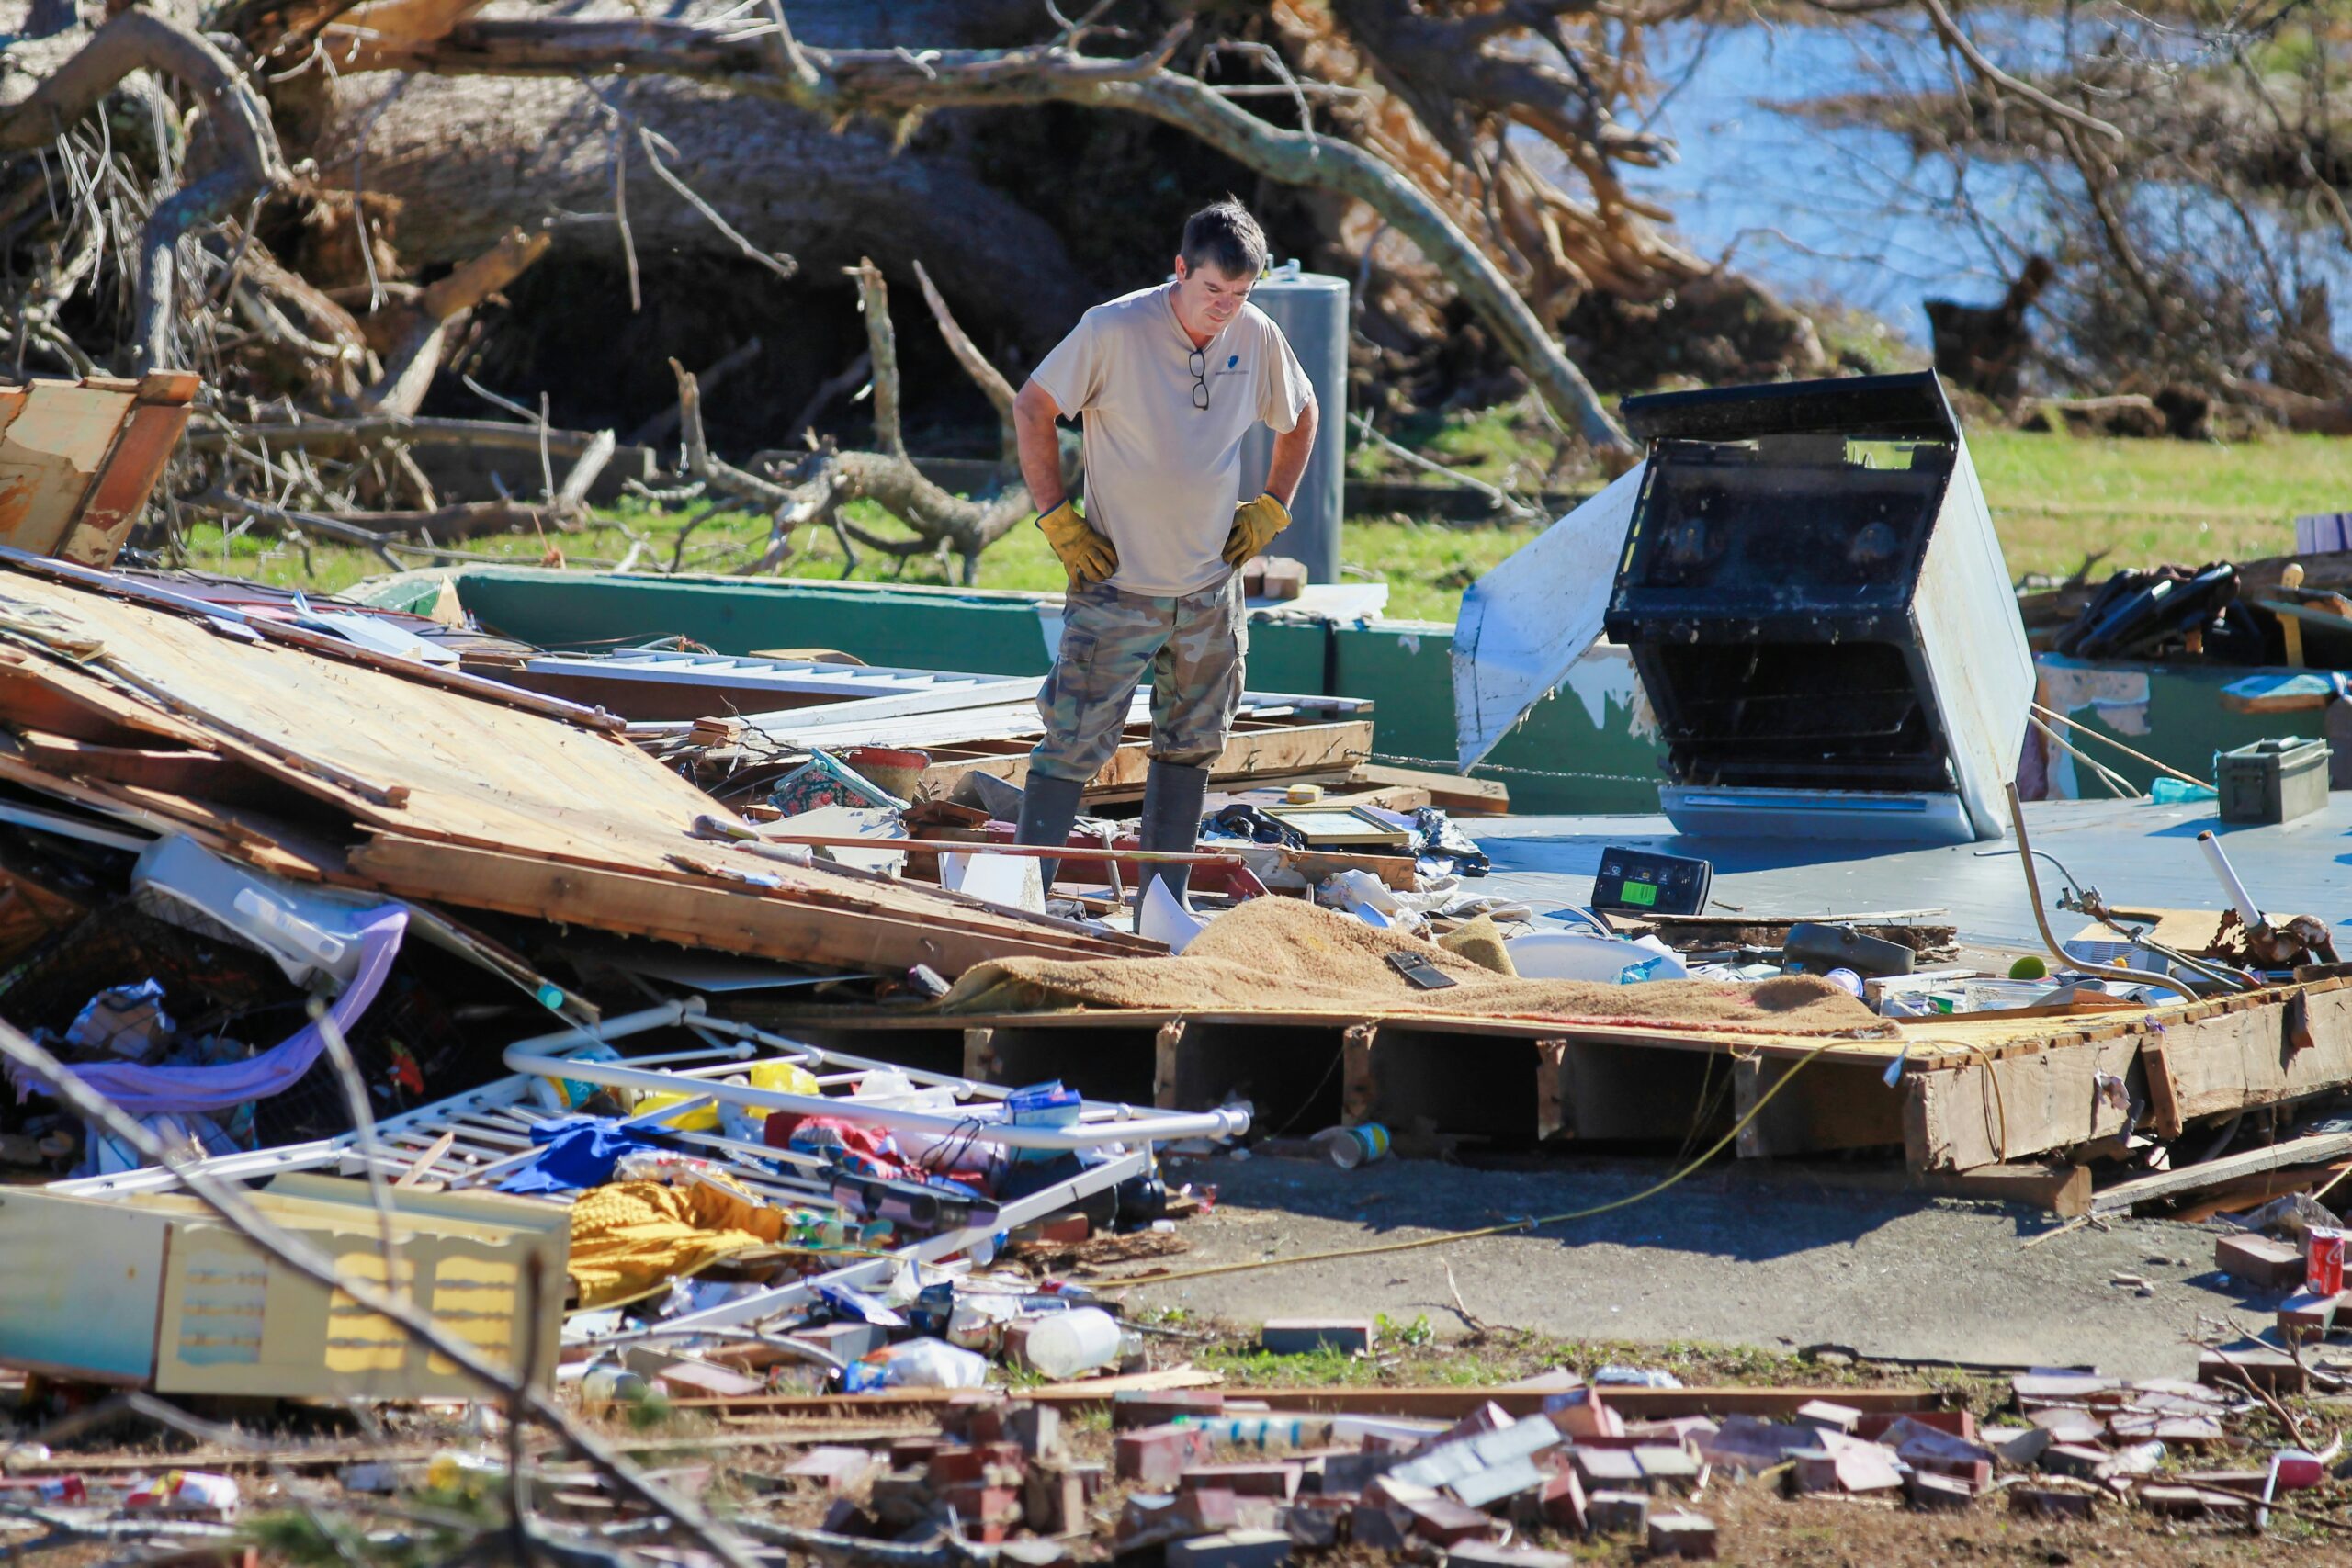
Imaginez votre maison fissurée de la fondation au toit, des réparations pouvant atteindre des montants à six chiffres… et aucune couverture d’assurance. Ce scénario pourrait devenir réalité plus vite que vous le pensez. Le Québec est l’une des zones sismiques les plus actives au Canada, et la plupart des propriétaires l’ignorent complètement. Ce n’est pas qu’une question de murs : c’est votre stabilité financière qui est en jeu.
Le Québec est-il vraiment à l’abri des séismes?
La réponse pourrait vous surprendre : non. Chaque année, le Québec enregistre environ 450 secousses sismiques, selon Ressources naturelles Canada. La plupart passent inaperçues, mais certaines sont suffisamment puissantes pour fissurer les fondations, endommager les structures et provoquer des pertes coûteuses. Les zones les plus à risque? La vallée du Saint-Laurent et Charlevoix, ainsi que la vallée de l’Outaouais. Ce n’est pas une menace lointaine : ces secousses peuvent toucher votre maison, votre quartier… votre vie.
Montréal, Richelieu et les zones urbaines exposées
Les centres urbains densément peuplés ne sont pas à l’abri. Montréal et la vallée du Richelieu se situent dans la zone sismique de l’Ouest du Québec. Ce qui rend ces secteurs particulièrement vulnérables, c’est la nature du sol : les terrains meubles près du fleuve amplifient les secousses et affaiblissent les fondations, transformant même un séisme modéré en menace sérieuse pour votre patrimoine.
La vallée du Saint-Laurent et Charlevoix : des zones à risque élevé
Située à 100 kilomètres en aval de Québec, la zone sismique de Charlevoix est la plus active de l’Est du Canada avec plus de 200 tremblements de terre par année. Cette région a connu six séismes majeurs depuis 1663, dont certains ont atteint une magnitude de 7 sur l’échelle de Richter. Les experts évaluent entre 5 et 15 % la probabilité d’un séisme de magnitude importante dans les 50 prochaines années.
Que peut réellement coûter un séisme à votre maison?
Un tremblement de terre ne fait aucun compromis avec votre patrimoine. Les dommages peuvent aller de fissures importantes dans les fondations jusqu’à un effondrement partiel de votre maison. Les coûts de réparation peuvent rapidement atteindre des dizaines, voire des centaines de milliers de dollars.
Les secousses du sol peuvent provoquer des bris de conduites, fragiliser la structure de votre maison et créer des dangers supplémentaires : incendies consécutifs au séisme ou glissements de terrain dans les zones vulnérables. Être préparé, c’est protéger non seulement votre maison, mais aussi votre tranquillité d’esprit.
| Type de dommage | Coût estimé |
|---|---|
| Fissures aux fondations | 20 000 $ – 80 000 $ |
| Dommages structurels majeurs | 100 000 $ et plus |
| Relogement temporaire | 5 000 $ – 15 000 $ |
Ces chiffres ne sont pas là pour vous faire peur, mais pour vous alerter. Un séisme rare n’est pas un séisme impossible!
Votre assurance habitation vous couvre-t-elle en cas de séisme?
Voici une vérité qui surprend bon nombre de propriétaires : votre assurance habitation de base ne couvre pas les tremblements de terre. C’est pourtant une croyance populaire tenace. Selon le Bureau d’assurance du Canada, 38 % des Québécois pensent à tort être protégés contre ce risque, alors qu’en réalité seulement 7 % détiennent une couverture appropriée.
L’Autorité des marchés financiers (AMF) le confirme sur son site : les dommages causés par les catastrophes naturelles, y compris les séismes, ne sont pas inclus automatiquement dans votre contrat d’assurance habitation. Pour être couvert, vous devez ajouter un avenant spécifique à votre police existante. Cet avenant transforme votre protection de base en une couverture complète qui inclut les dommages sismiques : structure, contenu et même frais de relogement si nécessaire.
Comment fonctionne l’assurance tremblement de terre?
Ce que couvre l’avenant séisme
L’avenant tremblement de terre protège votre patrimoine sur trois fronts essentiels. D’abord, la structure du bâtiment : fondations, murs porteurs, charpente et toiture endommagés par la secousse. Ensuite, vos biens meubles comme les électroménagers, meubles et appareils électroniques. Finalement, les frais de subsistance supplémentaires si vous devez vous reloger temporairement pendant les réparations.
Restons transparents : Le terrain lui-même, la piscine, les aménagements extérieurs et les dommages causés par un glissement de terrain consécutif restent typiquement exclus.
| Ce qui est couvert | Ce qui ne l’est pas |
|---|---|
| Structure du bâtiment (fondations, murs, toiture) | Terrain et excavations |
| Biens meubles et contenu | Piscine et spa extérieur |
| Frais de relogement temporaire | Aménagements extérieurs (cabanon, clôture) |
Le prix et la franchise de cette protection
La franchise pour l’avenant séisme est plus élevée que pour d’autres couvertures, généralement entre 5 % et 20 % de la valeur assurée de votre propriété. Pour une maison assurée à 400 000 $, cela représente une franchise de 20 000 $ à 80 000 $. C’est normal pour une assurance catastrophe.
Le bon côté? Le coût mensuel reste modeste : entre 30 $ et 100 $ par mois pour la plupart des propriétaires québécois. C’est un petit montant comparé au risque réel que vous transférez à votre assureur.
Faut-il s’assurer contre les tremblements de terre?
La réponse est oui, surtout si vous êtes propriétaire au Québec. Rare ne signifie pas impossible, et les conséquences financières sont bien trop lourdes pour parier contre.
Le Bureau d’assurance du Canada travaille activement avec les gouvernements pour sensibiliser la population à ce risque sous-estimé. Pourquoi? Parce que les Canadiens ont tendance à croire que ça n’arrive qu’ailleurs. Pourtant, le risque sismique au Québec se compare à celui de la Colombie-Britannique dans certaines zones, notamment le long du fleuve Saint-Laurent.
C’est une question de protection de votre patrimoine, pas une dépense inutile. Vous n’avez pas besoin d’y croire, juste d’être prêt. Prenez le temps de vérifier votre couverture actuelle et parlez-en à votre courtier. C’est la décision intelligente.


Contact